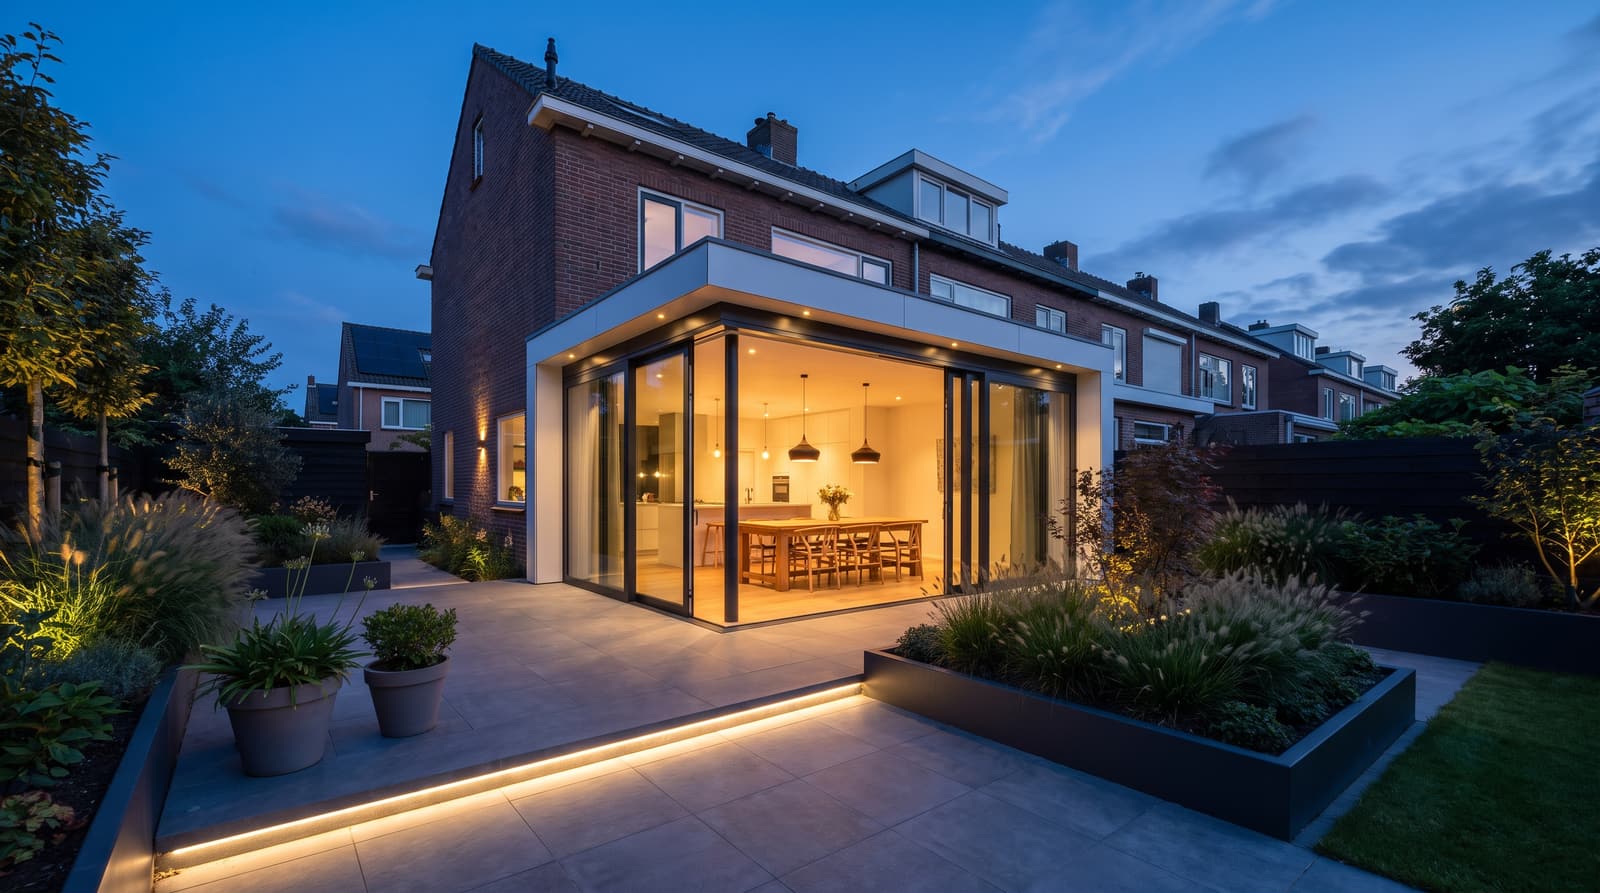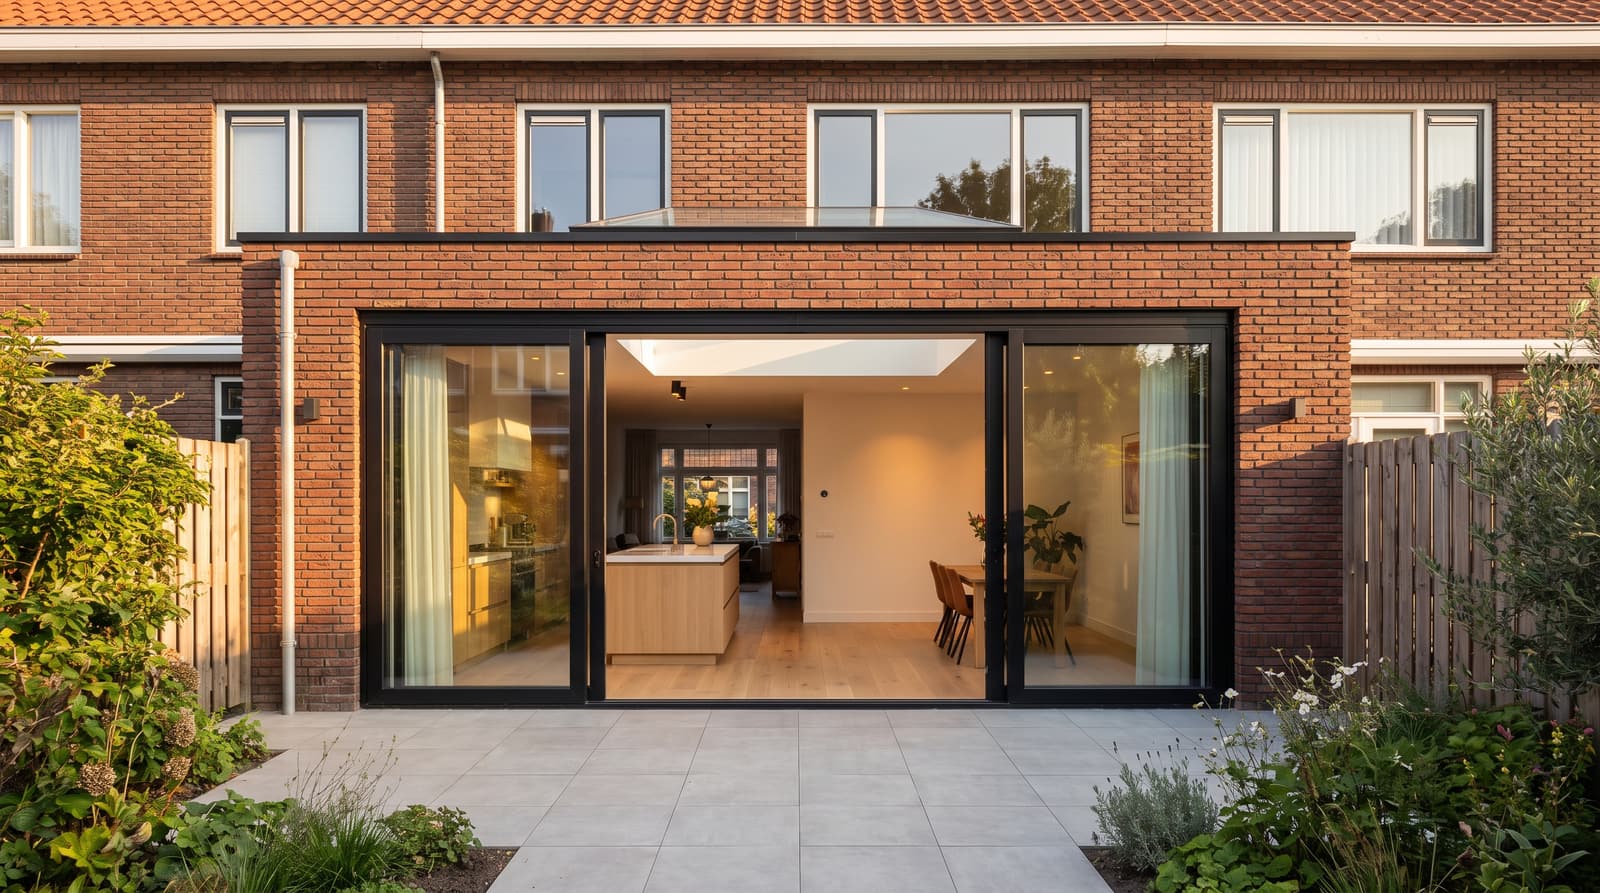
De meeste mensen betalen een aanbouw met eigen geld, een verhoging van de hypotheek of een combinatie. Een aanbouw van 20 m² kost als indicatie €58.000 tot €88.000 incl. 21% btw. De Energiebespaarlening van het Warmtefonds is alleen bedoeld voor verduurzaming, niet voor de aanbouw zelf. Laat je adviseren door een onafhankelijk hypotheekadviseur.
De meeste mensen betalen een aanbouw met eigen geld, een verhoging van de hypotheek, of een combinatie van beide. Een aanbouw van 20 m² met heipalen, schuifpui en lichtstraat kost in ons model als indicatie €58.000 tot €88.000 incl. 21% btw. De Energiebespaarlening van het Nationaal Warmtefonds is alleen bedoeld voor verduurzaming, niet voor de aanbouw zelf.
Dit artikel geeft een overzicht van de mogelijkheden en waar je op let. Het is geen financieel advies. Rente, regels en leenruimte verschillen per persoon en veranderen regelmatig. Laat je adviseren door een onafhankelijk hypotheekadviseur voordat je een beslissing neemt.
Eerst: wat ga je financieren
Voordat je naar financiering kijkt, is het verstandig om het totale bedrag scherp te hebben. Een aanbouw bestaat uit meer dan alleen de vierkante meters. In ons prijsmodel rekenen we met:
| Post | Indicatie incl. 21% btw |
|---|---|
| Aanbouw (casco, gevels, dak, isolatie) | €2.050 tot €2.900 per m² |
| Doorbraak achtergevel met stalen ligger | €2.500 tot €5.000 |
| Fundering op heipalen (indien nodig) | €5.500 tot €9.000 |
| Schuifpui | €1.400 tot €2.400 per strekkende meter opening |
| Lichtstraat | €3.500 tot €6.500 per stuk |
| Vloerverwarming (optie) | €60 tot €95 per m² |
| Binnenafwerking (optie) | €180 tot €320 per m² |
Daarnaast komen vaak kosten die niet in de bouwsom zitten:
- een nieuwe keuken of verplaatsing van de keuken;
- verlichting, inrichting en vloerafwerking als je die zelf regelt;
- leges voor de vergunning, als die nodig is;
- kosten voor hypotheekadvies, taxatie en eventueel notaris;
- een buffer voor onvoorziene zaken.
Een buffer van ongeveer 10 procent van de bouwsom is verstandig. Zie wat kost een aanbouw voor de bedragen per formaat.
De mogelijkheden op een rij
| Optie | Geschikt voor | Let op |
|---|---|---|
| Eigen geld | Wie spaargeld heeft | Houd een buffer over |
| Hypotheek verhogen | De meeste aanbouwen | Inkomenstoets, taxatie, advies- en notariskosten |
| Bouwdepot | In combinatie met een hypotheek | Uitbetaling per factuur of fase |
| Energiebespaarlening (Warmtefonds) | Alleen verduurzaming | Niet voor de aanbouw zelf |
| Persoonlijke lening | Kleine bedragen, korte termijn | Hogere rente, rente niet aftrekbaar |
Eigen geld
Betalen met eigen geld is het eenvoudigst. Je hebt geen rente, geen advieskosten en geen taxatie. Het nadeel is dat je spaargeld vastzit in de woning. Houd altijd een buffer aan voor onverwachte uitgaven, zowel tijdens de bouw als daarna.
Veel mensen combineren: een deel eigen geld, de rest via de hypotheek.
De hypotheek verhogen
Dit is de meest gebruikte manier. Er zijn grofweg twee varianten:
- Een extra leningdeel bij je huidige geldverstrekker. Je bestaande leningdelen blijven gelijk.
- Oversluiten naar een nieuwe hypotheek, eventueel bij een andere geldverstrekker. Dat kan zinvol zijn als de rente of voorwaarden elders beter zijn, maar er kunnen kosten aan verbonden zijn, zoals een boete voor vervroegd aflossen.
Wat je kunt lenen hangt af van:
- je inkomen en je huidige lasten;
- de waarde van je woning, vaak de waarde na verbouwing;
- de regels voor maximale leenbedragen, die elk jaar worden vastgesteld.
De geldverstrekker laat meestal een taxatie maken. De taxateur bepaalt de waarde van de woning na de verbouwing, op basis van de tekeningen en de begroting. Lees in aanbouw en woningwaarde hoe een taxateur naar een aanbouw kijkt.
Hypotheekrenteaftrek
Rente over een lening die je gebruikt voor de verbetering van je eigen woning kan aftrekbaar zijn. Daarvoor moet de lening voldoen aan de voorwaarden van de eigenwoningschuld, zoals annuïtaire of lineaire aflossing binnen 30 jaar. Een aanbouw geldt in de regel als verbetering. De precieze voorwaarden staan bij de Belastingdienst. Laat je adviseur dit voor jou controleren.
Extra leenruimte voor verduurzaming
Voor energiebesparende maatregelen mag je onder voorwaarden meer lenen dan de normale grens. Volgens Univé kun je met maatregelen die aan de overheidseisen voldoen tot 106 procent van de marktwaarde lenen. Dat extra deel moet aan verduurzaming worden besteed, niet aan de aanbouw zelf. De bedragen hangen af van het energielabel. Je adviseur weet wat in jouw situatie geldt.
Het bouwdepot
Bij een hypotheekverhoging voor een verbouwing zet de geldverstrekker het geleende bedrag vaak op een bouwdepot. Dat is een aparte rekening. Je dient de facturen in en de geldverstrekker betaalt ze uit.
Voordelen:
- Je betaalt alleen voor werk dat gedaan is.
- Over het geld dat nog in het depot staat, krijg je vaak een rentevergoeding.
Let op dat een bouwdepot een looptijd heeft. Gebruik je het geld niet op tijd, dan wordt het restant meestal afgelost. Stem de planning van de verbouwing af op die looptijd. Lees in hoe lang duurt een aanbouw wat een realistische planning is.
De Energiebespaarlening van het Warmtefonds
Het Nationaal Warmtefonds biedt de Energiebespaarlening aan voor energiebesparende maatregelen aan je woning. Denk aan:
- isolatie van vloer, gevel of dak van het bestaande huis;
- HR++- of triple glas in bestaande kozijnen;
- een warmtepomp of andere duurzame installatie.
De lening is niet bedoeld voor het bouwen van extra ruimte. De aanbouw zelf valt er dus niet onder. Combineer je de verbouwing met verduurzaming van het bestaande huis, dan kan dat deel mogelijk wel met de Energiebespaarlening worden betaald.
Op het moment van schrijven gelden onder meer deze voorwaarden, volgens het Warmtefonds en de Consumentenbond:
- Huishoudens met een lager inkomen kunnen de lening onder voorwaarden tegen 0 procent rente krijgen. De inkomensgrens wordt periodiek aangepast.
- Voor hogere inkomens geldt een vaste rente, afhankelijk van de looptijd.
- Extra aflossen is boetevrij.
Rente, inkomensgrenzen en voorwaarden veranderen. Controleer altijd de actuele situatie op de website van het Nationaal Warmtefonds. Sommige gemeenten bieden ook een eigen duurzaamheidslening aan. Vraag dat na bij je gemeente.
Meer over de isolatie-eisen en subsidies lees je in aanbouw, energielabel en isolatie.
Persoonlijke lening
Een persoonlijke lening is snel geregeld, maar de rente is meestal hoger dan bij een hypotheek, en de rente is niet aftrekbaar. Voor een complete aanbouw is het daardoor zelden de voordeligste keuze. Het kan een aanvulling zijn voor een klein deel, bijvoorbeeld de inrichting.
Betalen in termijnen
In de bouw is het gebruikelijk om in termijnen te betalen, gekoppeld aan de voortgang. Bijvoorbeeld een deel bij opdracht, een deel na de fundering, een deel na de ruwbouw en het laatste deel bij oplevering. Vraag altijd om een betalingsschema per bouwfase en betaal niet ver vooruit voor werk dat nog niet is gedaan. Een bouwdepot past goed bij zo’n schema.
Stappenplan
- Bepaal je wensen en een eerste budget. Gebruik de ontwerptool voor een prijsindicatie.
- Laat een onafhankelijk hypotheekadviseur meekijken naar je leenruimte, voordat je een opdracht geeft.
- Vraag een uitgewerkte offerte met alle posten, en kijk wat er niet in zit.
- Regel de financiering en eventueel de taxatie op basis van de offerte en tekeningen.
- Onderteken de opdracht pas als de financiering rond is, of neem een financieringsvoorbehoud op.
- Houd een buffer aan van ongeveer 10 procent.
Rekenvoorbeelden
| Aanbouw | Indicatie incl. 21% btw | Voorbeeld financiering |
|---|---|---|
| 15 m², heipalen, schuifpui, lichtstraat | €48.000 tot €73.500 | Deels eigen geld, deels extra leningdeel |
| 20 m², heipalen, schuifpui, lichtstraat | €58.000 tot €88.000 | Extra leningdeel met bouwdepot |
| 24 m², heipalen, schuifpui, lichtstraat | €67.500 tot €102.000 | Extra leningdeel, isolatie hoofdhuis via Energiebespaarlening |
De financiering in de rechterkolom is een voorbeeld, geen advies. Wat voor jou verstandig is, hangt af van je inkomen, je huidige hypotheek en je plannen.
Samengevat
- Een aanbouw van 20 m² kost als indicatie €58.000 tot €88.000 incl. 21% btw.
- De meest gebruikte route is eigen geld, een hypotheekverhoging of een combinatie.
- Een bouwdepot betaalt de aannemer per factuur of fase.
- De Energiebespaarlening van het Warmtefonds is alleen voor verduurzaming, niet voor de aanbouw zelf.
- Rente op een lening voor verbetering van je eigen woning kan onder voorwaarden aftrekbaar zijn.
- Dit is geen financieel advies. Laat je adviseren door een onafhankelijk hypotheekadviseur.